
Sprawdź naszą aplikację:

Reklama
Płaca minimalna 2027: 4950 zł brutto już w Dzienniku Ustaw. Podwyżka będzie skromniejsza, ale pewna
Spis treści
Od 1 stycznia 2027 roku najmniej zarabiający pracownicy oraz zleceniobiorcy otrzymają wyższe wypłaty. Rząd oficjalnie przypieczętował stawki na przyszły rok. W przeciwieństwie do głośno zapowiadanych reform podatkowych, które wciąż pozostają w fazie projektów, wyższa płaca minimalna jest już obowiązującym prawem.
Od 1 stycznia 2027 roku najmniej zarabiający pracownicy oraz zleceniobiorcy otrzymają wyższe wypłaty. Rząd oficjalnie przypieczętował stawki na przyszły rok. W przeciwieństwie do głośno zapowiadanych reform podatkowych, które wciąż pozostają w fazie projektów, wyższa płaca minimalna jest już obowiązującym prawem.
Opublikowane 15 września w Dzienniku Ustaw rozporządzenie Rady Ministrów z 14 września kończy kilkumiesięczne spekulacje. Ponieważ Rada Dialogu Społecznego nie osiągnęła kompromisu w wymaganym terminie, ostateczną wysokość najniższej krajowej ustalił rząd.
Reklama
Umiarkowany wzrost po latach skokowych podwyżek
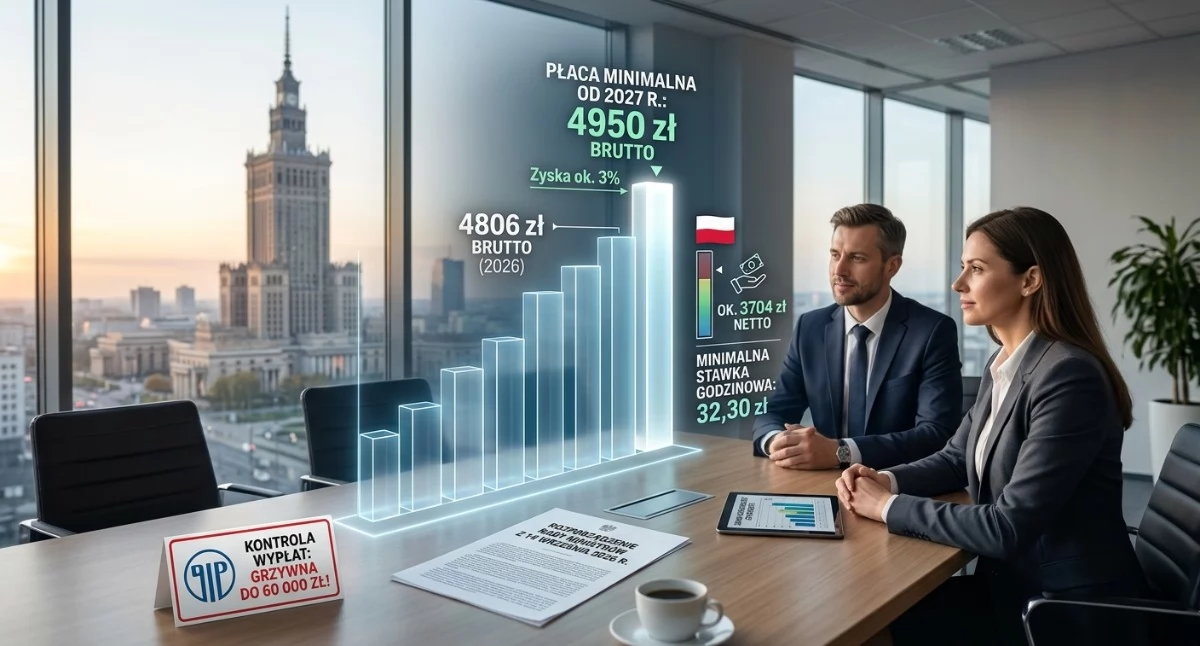
Od 1 stycznia 2027 roku minimalne wynagrodzenie za pracę na pełnym etacie wyniesie 4950 zł brutto. W porównaniu z 2026 rokiem (4806 zł brutto) oznacza to wzrost o 144 zł, czyli o skromne 3 proc. Zmiana dotknie również osoby zatrudnione na umowach cywilnoprawnych – minimalna stawka godzinowa wzrośnie z 31,40 zł do 32,30 zł brutto.
| Wskaźnik / Świadczenie | 2026 rok | 2027 rok (od 1 stycznia) | Zmiana |
| Minimalne wynagrodzenie | 4806,00 zł brutto | 4950,00 zł brutto | +144,00 zł (+3,0%) |
| Szacowana wypłata netto | ~3605,85 zł | ~3704,00 zł | +~98,00 zł |
| Minimalna stawka godzinowa | 31,40 zł brutto | 32,30 zł brutto | +0,90 zł |
| Podstawa „Małego ZUS” (30%) | 1441,80 zł | 1485,00 zł | +43,20 zł |
Szacuje się, że przy standardowych założeniach (podstawowe koszty uzyskania przychodu, brak udziału w PPK, ulga podatkowa) pracownik otrzyma na rękę około 3704 zł netto. Ostateczny przelew na konto zależy jednak od indywidualnej sytuacji podatkowej, w tym korzystania z preferencji takich jak ulga dla młodych czy dodatkowych potrąceń.
Reklama
Konsekwencje dla biznesu i kontrole PIP
Rosnące minimum płacowe oznacza wyższe obciążenia po stronie pracodawców i przedsiębiorców:
-
Wzrost kosztów pracy: Całkowity koszt utrzymania pracownika na najniższej pensji wzrośnie dla firmy, co wpływa na budżety zwłaszcza w sektorach o niskiej marży.
-
Wyższe składki dla początkujących firm: Przedsiębiorcy korzystający z preferencyjnego „Małego ZUS-u” zapłacą składki od podstawy stanowiącej co najmniej 30% minimalnej pensji, czyli od kwoty 1485 zł.
Uwaga na kontrole Państwowej Inspekcji Pracy
PIP przypomina, że wypłacanie wynagrodzenia poniżej ustawowego progu grozi surowymi sankcjami. Za zaniżanie pensji pracownikowi etatowemu inspekcja może nałożyć grzywnę w wysokości od 2 000 zł do 60 000 zł. Z kolei w przypadku złamania przepisów o minimalnej stawce godzinowej dla zleceniobiorców karami finansowymi są kwoty od 1 000 zł do 30 000 zł.
Reklama
Projektowane zmiany podatkowe: Co jest faktem, a co obietnicą?
Równolegle z decyzją o płacy minimalnej rząd zapowiedział istotne korekty w systemie podatkowym, które mają wejść w życie w 2027 roku. Należy jednak wyraźnie odróżnić obowiązujące rozporządzenie od projektów ustaw znajdujących się w procesie legislacyjnym.
1. Zapowiedź reformy PIT
Rząd planuje przesunięcie pierwszego progu podatkowego ze 120 tys. zł do 130 tys. zł rocznie. Dla dochodów z przedziału 130–150 tys. zł miałaby powstać pośrednia stawka 24 proc., natomiast nadwyżka ponad 150 tys. zł nadal podlegałaby stawce 32 proc. Według szacunków zmiana może objąć około 3,5 mln podatników.
Reklama
2. Zmiany w CIT i daninie solidarnościowej
Projekty przewidują podniesienie stawki CIT z 19 proc. do 22 proc. dla największych korporacji oraz podmiotów w podatkowych grupach kapitałowych osiągających przychody powyżej 50 mln euro rocznie. Planowane jest także zwiększenie daniny solidarnościowej z 4 proc. do 5 proc. dla osób zarabiających powyżej 1 mln zł rocznie.
Fundamenty budżetowe na 2027 rok
Projekt ustawy budżetowej na 2027 rok zakłada średnioroczną inflację na poziomie 2,8 proc. oraz wzrost przeciętnego wynagrodzenia w gospodarce narodowej o 5,9 proc. Wśród priorytetów wydatkowych znalazły się zwiększone nakłady na ochronę zdrowia, naukę oraz inwestycje infrastrukturalne.
Reklama
Podczas gdy wskaźniki budżetowe i projekty podatkowe mogą jeszcze ulec zmianie w toku prac parlamentarnych, twardym faktem pozostaje nowa dolna granica zarobków: od 1 stycznia 2027 roku żaden pracownik zatrudniony na pełnym etacie nie zapłaci mniej niż 4950 zł brutto.
Czytaj nas w Google
Dodaj do Google
Źródło i opracowanie własne
Aktualizacja: 26/09/2026 22:59

Reklama
Komentarze opinie
Podziel się swoją opinią
Twoje zdanie jest ważne jednak nie może ranić innych osób lub grup.
Najnowsze rolki


Reklama
Wideo Łuków.TV
Reklama


Reklama
- Dzisiejsze 2
- Usługi 12
- Praca 8
- Dla domu 1
- Motoryzacja 1
- Dla dzieci 0
- Edukacja 0
- Licytacje 0
Reklama
Reklama
Najnowsze wiadomości
- 27/09 Zamieszanie wokół mieszkań SIM Lubelskie. Gorąco po transmisji burmistrza i w sieci – 30 września kluczowe spotkanie w urzędzie
- 27/09 Seniorzy z Łukowa znowu ruszyli w tany. Bal z Radą Seniora (GALERIA)
- 27/09 Tragedia pod Łukowem! Samochód uderzył w drzewo i spłonął, kierowca zginął na miejscu
- 27/09 Niezwykły występ zawodników IKIGAI w Finlandii. Złoto, brąz i wielkie emocje na Nordic Cup 2026
- 26/09 Płaca minimalna 2027: 4950 zł brutto już w Dzienniku Ustaw. Podwyżka będzie skromniejsza, ale pewna
- 26/09 Dziewczyny Borek nie dały szans rywalkom z czterech kontynentów! Podwójne złoto z Finlandii jedzie do naszego regionu
- 26/09 Andrzej Cąkała nowym wiceprzewodniczącym Rady Gminy Adamów
- 26/09 Trzy medale dla młodych warcabistów z Łukowa. Świetne wieści z Grand Prix Polski w Stojadłach
- 26/09 Łukowski spacer pełen merdających ogonów. Za nami III edycja Psiemarszu [GALERIA ZDJĘĆ]
- 26/09 Zapach gołąbków rozchodził się po całej okolicy. W Starej Wróblinie wybierali najsmaczniejsze potrawy od babci
- 26/09 Nasza rzeka umiera na naszych oczach? Alarmujący wpis radnego Smolaka: „Krzna staje się ciekiem sztucznym!”
- 26/09 Ponad 30 milionów na nową pływalnię i plany na pełnowymiarowe boisko. Łuków inwestuje w rekreację
- 26/09 Mieszkańcy Oszczepalina uczcili pamięć pomordowanych w 1942 roku
- 25/09 Spółdzielnia Socjalna „Promyk Nadziei” z prestiżowym certyfikatem. Wyjątkowe wyróżnienie na Gali Zakup Prospołeczny 2026
- 25/09 Filmy w Kinie Łuków w dniach od 25 września do 1 października 2026
- 25/09 Rewitalizacja Placu Narutowicza poróżniła radnego i burmistrza. Będą ulgi podatkowe dla przedsiębiorców?
- 25/09 Uczniowie z Oszczepalina uczą się historii i oddają hołd ofiarom II wojny
- 25/09 Wyjątkowy gest 66-latki z gminy Stoczek Łukowski. Dzielnicowi odzyskali skradziony rower, kobieta napisała do Komendanta Wojewódzkiego
- 25/09 Łuków zyskuje nowoczesny dworzec PKP. Za jakiś czas koniec z uciążliwą kładką nad torami
- 25/09 Pierwsze mieszkanie w Łukowie jak kupić rozsądnie i taniej
Komentarze